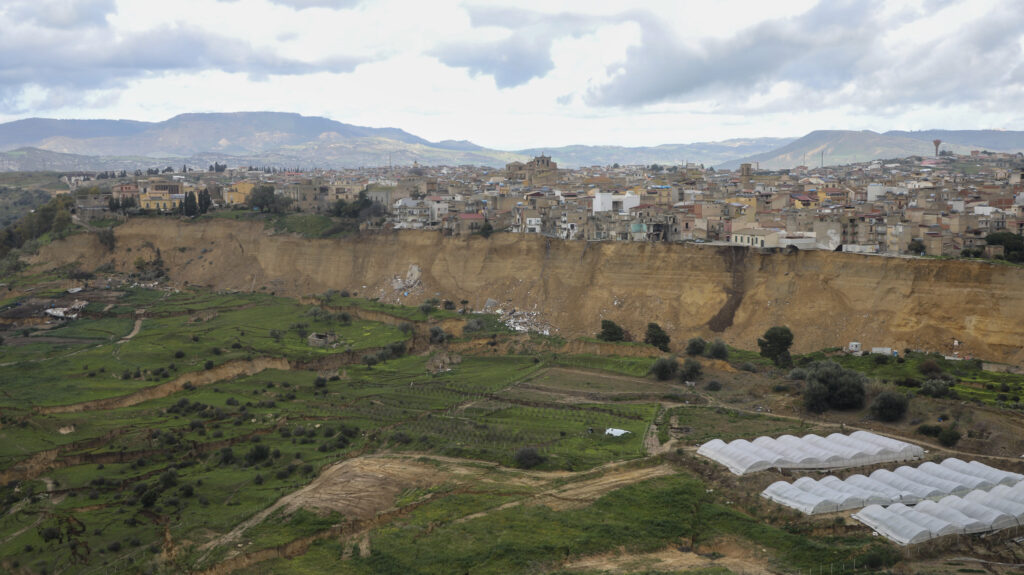
Per inquadrare il problema occorre partire dai numeri: tra il 2014 e ottobre 2025 sono stati 183 gli eventi calamitosi per i quali il Consiglio dei ministri ha dichiarato lo stato di emergenza nazionale. Di questi, 171 erano eventi meteo-idro-geologici, 10 crisi idriche e 2 incendi boschivi. Grosso modo circa 16 emergenze nazionali all’anno, vale a dire una ogni tre settimane. E attenzione: non stiamo contando tutti i temporali, le frane o le alluvioni avvenuti in Italia, ma soltanto gli eventi che hanno raggiunto una rilevanza tale da determinare la dichiarazione dello stato di emergenza nazionale. Il numero complessivo degli eventi calamitosi che ogni anno interessano il territorio italiano è quindi inevitabilmente molto più alto.
Certo, non tutti gli stati di emergenza equivalgono a vere e proprie catastrofi, ma si tratta comunque di situazioni ad alta complessità che colpiscono territori più o meno vasti, con milioni di euro – talvolta miliardi – di danni al patrimonio pubblico e privato. Complessivamente, la dimensione del problema è grossomodo nell’ordine di un terremoto con conseguenze importanti ogni 4-5 anni, 10-20 eventi alluvionali significativi l’anno e qualche altra calamità ogni anno. Dietro ciascuno di questi numeri c’è però un impatto economico e sociale importante che lo Stato deve affrontare, con ripercussioni che spesso si estendono su archi temporali molto lunghi: da alcuni anni fino a interi decenni.
Numeri che il cambiamento climatico, almeno dal punto di vista idrogeologico, farà aumentare e ai quali si può fare fronte non soltanto con la prevenzione, che è fondamentale e decisiva ma non sufficiente per affrontare una dimensione di questo tipo. Per un terremoto puoi migliorare gli edifici, fare microzonazione, rafforzare ponti e ospedali. Ma non puoi “prevenire” il terremoto: puoi soltanto ridurne le conseguenze. Lo stesso vale, in misura diversa, per frane e alluvioni: argini, casse d’espansione, manutenzione e pianificazione riducono il rischio, ma rimane sempre un rischio residuo.
Un rischio che, almeno guardando al patrimonio edilizio italiano, non è poi così residuale. Secondo Istat, nel 2021 in Italia le abitazioni complessive erano circa 35 milioni: quasi 20 milioni, il 56,3% del totale, erano state costruite tra il 1961 e il 2000, mentre un altro 9,5% risaliva addirittura a prima del 1919. Non tutte si trovano naturalmente in zone sismiche o idrogeologiche ad alto rischio, ma i volumi sui quali intervenire sono questi.
Serve serio piano assicurativo perché “lo Stato non ha più denaro a disposizione”
Il ministro Musumeci lo ha detto in maniera netta: «Lo Stato non ha più il denaro per finanziare tutte le ricostruzioni e ovunque, è finita quella stagione». E ha aggiunto, riferendosi alle assicurazioni: «Intanto stiamo cercando di capire qual è la risposta alla norma per le imprese e stiamo lavorando per sollecitare quella volontaria per le famiglie».
In Europa esistono già modelli più o meno strutturati di condivisione del rischio tra pubblico e privato. In Francia il sistema Cat Nat combina assicurazione privata e riassicurazione pubblica attraverso la Caisse Centrale de Réassurance, che beneficia di una garanzia illimitata dello Stato. In Spagna opera invece il Consorcio de Compensación de Seguros, che interviene sui rischi catastrofali attraverso un meccanismo alimentato dalle polizze e assistito, anche in questo caso, dalla garanzia dello Stato come assicuratore di ultima istanza.
Il problema italiano è che la soglia dei rischi è oggettivamente molto alta anche per il mercato assicurativo. L’EIOPA, l’Autorità europea delle assicurazioni e delle pensioni aziendali e professionali, nel suo aggiornamento 2025 colloca Italia e Grecia ai livelli più alti dell’Unione europea per “insurance protection gap” complessivo sulle catastrofi naturali. Una situazione spiegata dalla combinazione tra un’elevata esposizione ai diversi pericoli naturali e una penetrazione assicurativa ancora molto bassa, in particolare per il rischio terremoto.
Tradotto: è un mix estremamente complesso anche per il mercato assicurativo e riassicurativo. Non a caso, nel sistema introdotto per le polizze catastrofali delle imprese, il legislatore ha previsto un intervento diretto di SACE, che può assumere in riassicurazione fino al 50% delle esposizioni degli assicuratori. Le obbligazioni assunte da SACE nell’ambito di questo meccanismo sono a loro volta assistite dalla garanzia dello Stato. Il sistema italiano è stato quindi costruito fin dall’inizio riconoscendo implicitamente che non sia opportuno – e probabilmente neppure realistico – lasciare tutta la capacità catastrofale esclusivamente al mercato assicurativo e riassicurativo privato.
Ma il nodo resta, e lo evidenziano anche questi numeri dell’Autorità europea delle assicurazioni e delle pensioni aziendali e professionali: tra il 1981 e il 2023 le catastrofi naturali hanno prodotto circa 900 miliardi di euro di perdite dirette nell’Unione europea, e un quinto dell’intero ammontare si è concentrato negli ultimi tre anni della serie. Soltanto circa un quarto delle perdite climatiche era assicurato.
La domanda diventa quindi: quale percentuale della perdita catastrofale italiana può essere realmente trasferita al mercato assicurativo a un costo sostenibile? O meglio: la domanda non è tanto quanto rischio possiamo assicurare, ma quanto del costo reale di una catastrofe possiamo coprire, complessivamente, tra il sistema assicurativo e le disponibilità dello Stato?